Dinero en tránsito
Dinero en tránsito responde la pregunta del dueño del comercio: “¿cuánto dinero tengo en el intermediario y cuándo me va a entrar?”. Cubre las ventas cobradas a través de un intermediario de pago — financieras de compra a cuotas (Cashea, Lysto…), puntos de venta y pasarelas —: la factura queda cancelada para el cliente, pero el dinero entra después, en cuotas y neto de comisión.
Intermediarios de pago
Sección titulada «Intermediarios de pago»Es la pantalla que se configura primero: sin un intermediario activo, una venta no genera calendario de cobros y el resto del grupo sale vacío.
Existen dos modelos de intermediario, y no se leen igual:
| Modelo | Cómo opera | Ejemplos |
|---|---|---|
| Adquirente / pasarela | Te debe el dinero y te lo deposita neto de su comisión | Punto de venta, pasarelas de pago |
| Financiera de compra a cuotas | No deposita nada: el cliente te paga directo y la fintech te factura una comisión | Cashea, Lysto |
Dar de alta una fintech nueva es configuración, no código: cada campo está explicado en lenguaje llano y el diálogo cierra con una simulación del calendario resultante sobre un monto de ejemplo, para ver el efecto antes de guardar.
Planes de pago
Sección titulada «Planes de pago»El catálogo de condiciones con que se vende a cuotas. Las condiciones no son fijas: a un cliente se le da 0% de inicial en 3 cuotas y a otro 20% en 12 — depende del nivel que la financiera le da al cliente y de las promociones vivas del negocio.
- Cada plan define la inicial y el número de cuotas (con su periodicidad).
- Un intermediario tiene varios planes; en el cobro, el cajero elige el plan por venta.
- El diálogo de alta/edición incluye la simulación del calendario sobre un monto de ejemplo.
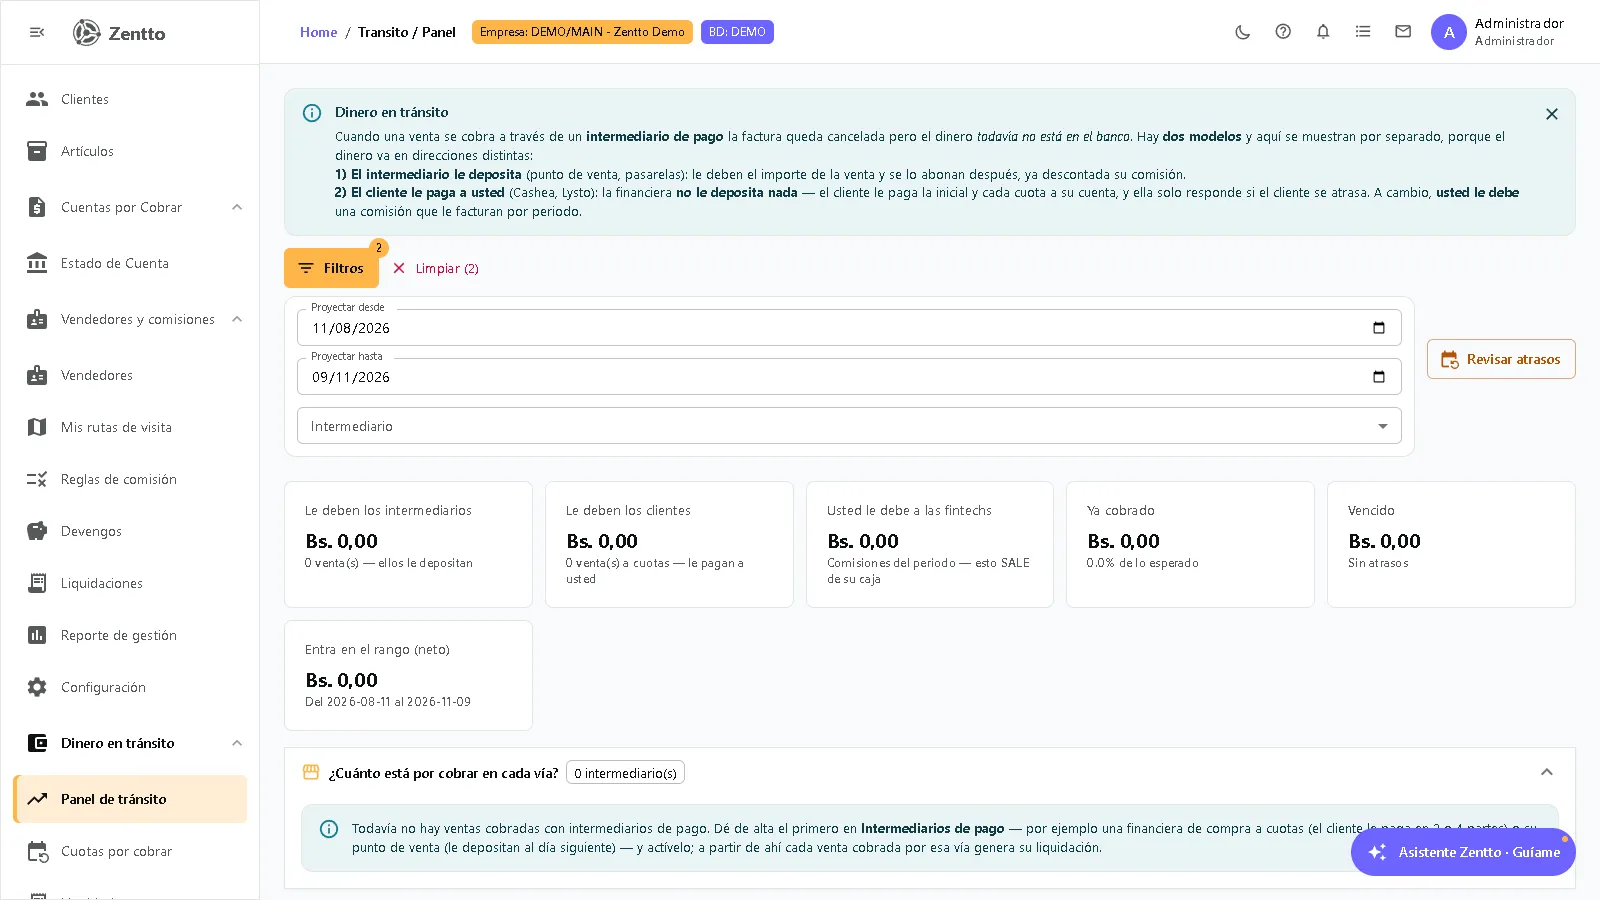
Panel de tránsito
Sección titulada «Panel de tránsito»El tablero del módulo:
- Totales del ecosistema: lo que le deben los intermediarios, lo que le deben los clientes (ventas a cuotas), lo que usted debe a las fintechs en comisiones, lo ya cobrado, lo vencido y lo que entra en el rango elegido (neto).
- ¿Cuánto está por cobrar en cada vía? — una tarjeta por intermediario con su barra de avance de cobro.
- Proyección de ingresos por semana o por mes — cuánto entra y cuándo — en barras y en grilla exportable.
Todos los números salen de las liquidaciones reales; no hay cifras estimadas a mano.
Cuotas por cobrar
Sección titulada «Cuotas por cobrar»La bandeja operativa: cuota por cuota, cuánto debe depositar el intermediario, cuándo vence y cuántos días lleva de atraso.
Desde cada cuota se registra el depósito:
- El campo principal es lo que llegó al banco (el número que lees en el extracto): el intermediario deposita neto de su comisión, y la comisión se suma para saldar el bruto de la cuota. Si no la informas, el sistema prorratea la esperada.
- Soporta depósito parcial: la cuota queda en estado Parcial y el saldo sigue vivo.
Liquidaciones por venta
Sección titulada «Liquidaciones por venta»Una fila por venta cobrada con intermediario: cuánto se vendió, cuánto se lleva el intermediario de comisión, cuánto queda neto y cuánto falta por cobrar. Con drill-down al calendario de cuotas de la venta y acción de anular.
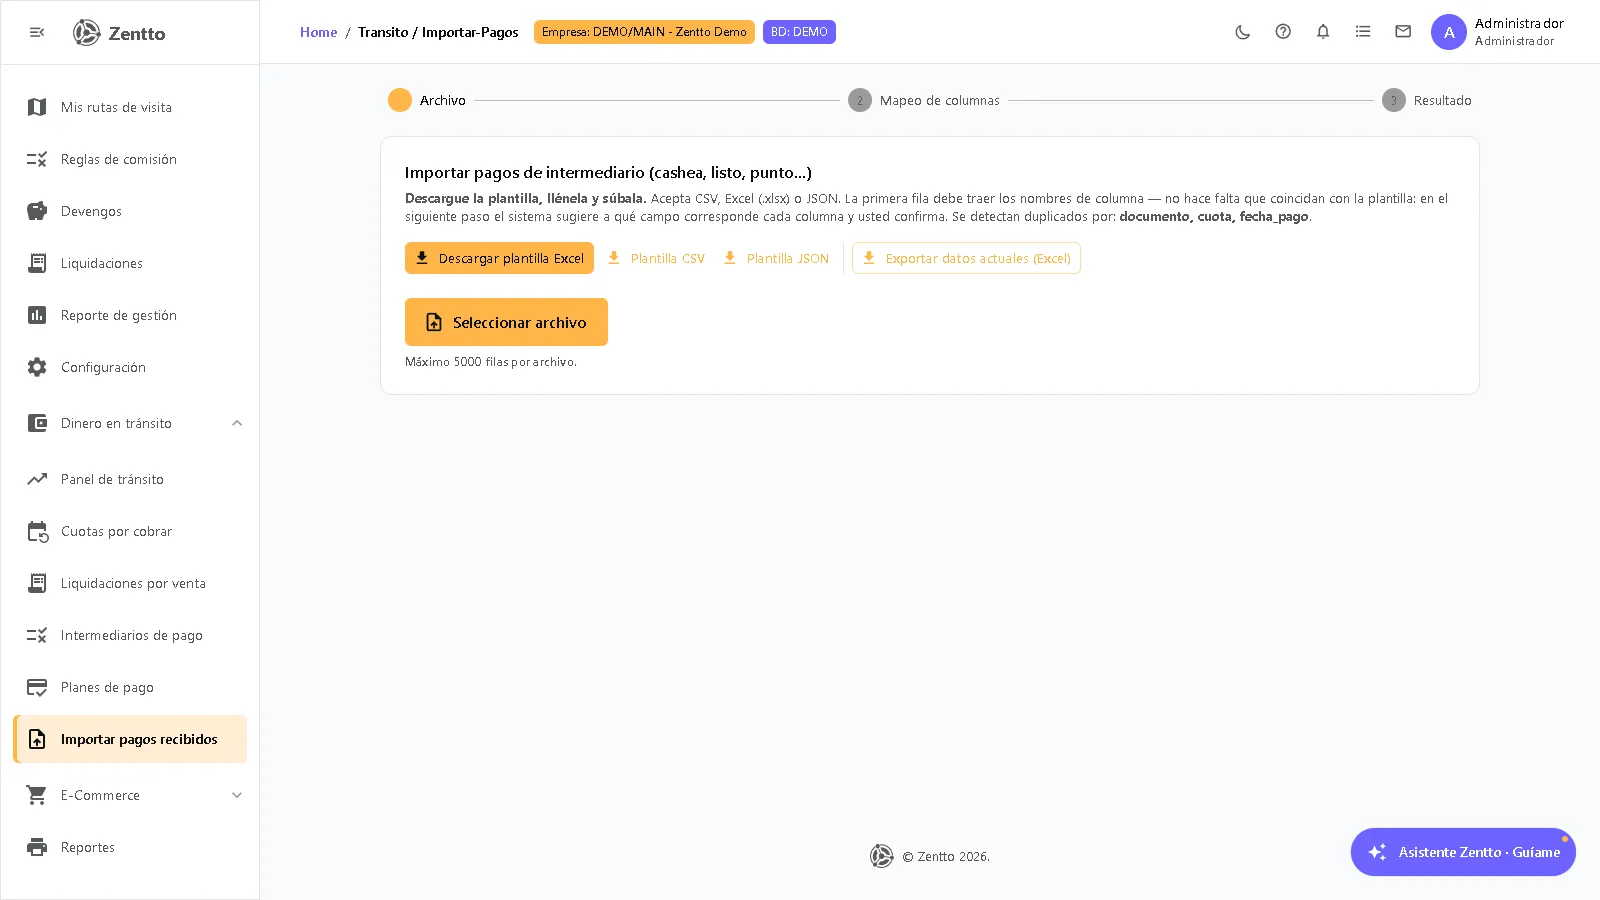
Importar pagos recibidos
Sección titulada «Importar pagos recibidos»El intermediario publica en su portal de aliados el reporte de lo que ya depositó. Mientras no haya integración por API, ese archivo es la vía para saldar las cuotas sin picarlas una por una:
- Descarga el reporte del portal del intermediario.
- Súbelo en Dinero en tránsito → Importar pagos recibidos.
- El asistente de mapeo reconoce las columnas aunque cada intermediario las nombre a su manera, valida fila por fila y aplica los pagos a las cuotas correspondientes.